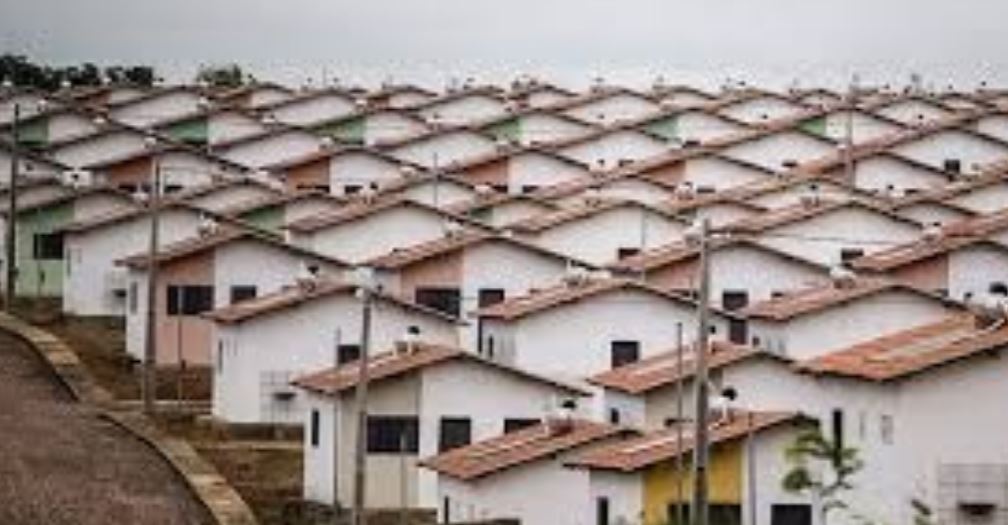
O mercado imobiliário brasileiro encerrou 2025 com incorporadoras batendo recordes históricos de faturamento e lançando projetos bilionários. As empresas do setor listadas na Bolsa de valores celebram mais de R$ 55 bilhões em receita líquida, uma alta de 20% em relação ao ano anterior, mas carregam dívidas maiores e o segmento se mostra altamente dependente do programa habitacional Minha Casa, Minha Vida.
“O alto padrão, em que o comprador não depende tanto de financiamento do banco, se mostrou mais resiliente, enquanto o setor de média renda apanhou um pouco mais – pois é o comprador mais sensível aos juros altos”, diz Ygor Altero, analista-chefe do setor imobiliário na XP. “Mas o melhor desempenho está na baixa renda, dada as melhorias que temos visto no MCMV”, afirma.
Recordes no segmento econômico
Os incentivos criados pelo programa habitacional impulsionaram a Cury a alcançar o melhor resultado de sua história. A incorporadora possui cerca de 95% de seu portfólio enquadrado no MCMV. “Com a criação da Faixa 4, observamos uma ampliação do poder de compra e na aquisição de imóveis pela classe média”, antecipa Mesquita.
Lançada em 2025, a Faixa 4 do MCMV foi criada para englobar famílias que recebiam de R$ 8.600 a R$ 12 mil mensais. Em março deste ano, o valor subiu para R$ 9,6 mil a R$ 13 mil. A ampliação busca melhorar as condições para quem não tem os subsídios e benefícios das faixas inferiores e estão mais expostos às taxas de juros.
Na prática, essas famílias têm juros mais baixos e prazos mais longos de financiamento para adquirir imóveis que custam até R$ 600 mil (o valor original era R$ 500 mil).
A Cury fechou o ano com lucro líquido de R$ 975,5 milhões e margem de 18,1%, além de 84 obras em andamento e 37 novos projetos.
“Observamos um crescimento expressivo em nossos lançamentos, que totalizaram R$ 8,3 bilhões em VGV (valor geral de vedas), e nas vendas líquidas, que alcançaram R$ 7,8 bilhões”, afirma Leonardo Mesquita, co-CEO da Cury. “A produção de 16,7 mil unidades e a expansão do banco de terrenos para R$ 24,6 bilhões em VGV indicam a capacidade operacional e planejamento de longo prazo”, diz.
Altero, da XP, corrobora a visão positiva. “A Cury é a única empresa do segmento que consegue crescer gerando caixa, sem precisar recorrer à venda de sua carteira de recebíveis e está rodando com um ROE acima dos 70%”, comenta.
Também especializada no segmento econômico, a Plano&Plano alcançou o maior lucro líquido da sua história, com R$ 361,5 milhões. O resultado segue na esteira de 21 lançamentos, 17,8 mil unidades anunciadas e mais de R$ 5 bi em VGV. Além disso, a companhia alcançou mais de R$ 4,3 bi em vendas líquidas.
O MCMV teve papel central nesse resultado, sendo o principal motor de volume da empresa. A Plano&Plano possui forte atuação no programa desde sua criação e encerrou 2025 com mais de 42 mil unidades em construção, distribuídas em 67 canteiros.
“Novas ferramentas que auxiliam na jornada de compra do imóvel estão sendo implementadas, melhorando a experiência do cliente, visando maior conversão”, detalha João Hopp, VP executivo e diretor de relações com investidores da Plano&Plano.
O momento operacional positivo, porém, tem um gargalo: a margem bruta sofreu uma compressão. Para Hopp, o cenário reflete o crescimento acelerado da construtora e a expansão da operação.
“Parte da compressão da margem vem dos produtos vendidos no âmbito do programa Pode Entrar, que são vendidos a preços mais baixos comparados ao do mercado privado, comprimindo a margem bruta, mas parcialmente compensados por despesas comerciais mais baixas. Em 2025 a companhia entregou 3,6 mil unidades para o município de São Paulo referentes a este programa”, justifica.
Outra incorporadora com desempenho histórico em 2025 foi a Tenda, que atingiu um lucro líquido consolidado de R$ 505,7 milhões, um crescimento de 375,2% em relação a 2024.
A empresa também alcançou o marco de 20 mil unidades construídas e 45 projetos lançados. “O MCMV é um pilar estrutural do nosso negócio e teve papel central no desempenho de 2025. A previsibilidade do programa, combinada à forte demanda por habitação nas faixas de renda atendidas, sustenta nosso crescimento com maior visibilidade e menor volatilidade”, explica Luiz Maurício Garcia, CFO da Construtora Tenda.
“A atuação da Tenda, principalmente nas faixas 1 e 2, nos permite capturar essa demanda de forma eficiente”, diz.
Apesar disso, a Alea, frente de casas industrializadas da Tenda, atrapalhou o bom desempenho e precisou de uma “correção de rota”. “Aceleramos antes da hora e esse erro de timing nos levou a um ‘freio de arrumação’ necessário”, disse a companhia, no relatório anual. Esse erro gerou um custo de R$ 99 milhões ao caixa da empresa.
O dinheiro do alto padrão
A receita líquida da Cyrela em 2025 foi de R$ 9,4 bilhões, representando um avanço de mais de 18% em comparação ao ano anterior, e a margem bruta foi de 32,6%.
Esse resultado é impulsionado pelo lançamento de 74 projetos – 20 a mais do que em 2024. Especializada no mercado de luxo, a marca tem 73% do VGV lançado em empreendimentos de alto padrão e 48% do volume vendido.
“A decisão de compra no alto padrão é mais racional e focada na qualidade do produto do que em condições financeiras. O comprador tem R$ 100 milhões de patrimônio e vai adquirir um apartamento para o filho: tanto faz se custa R$ 7 milhões ou R$ 9 milhões. Ele compra o que achar melhor e prioriza projetos de marcas que possuem histórico comprovado”, explica Altero.
O analista afirma que, neste cenário, empresas como Cyrela, Lavvi e Moura Dubeux se destacam.
Líder no Nordeste, a Moura Dubeux também integra a lista de incorporadoras que descreve 2025 como o melhor ano da sua história. A perspectiva é justificada pela receita de R$ 2,4 bi de receita líquida, R$ 3,5 bi em vendas líquidas e pelo recorde de R$ 420 milhões em lucro líquido.
Os resultados foram fomentados pelo lançamento de 17 projetos e um VGV lançado de R$ 4,6 bilhões, o que representa um crescimento de 80%. “Diversificamos nossa atuação entre Pernambuco, Ceará, Bahia e demais estados do Nordeste, mantendo a liderança regional e ampliando presença em mercados turísticos e urbanos relevantes”, disse Diego Villar, CEO da empresa no relatório trimestral.
Tanto a Moura Dubeux quanto a Cyrela também desenvolvem produtos especializados em atender o segmento econômico e se beneficiam de incentivos governamentais nestes projetos.
A Moura, por exemplo, está à frente da Ún1ca, joint venture criada junto com a Direcional para projetos MCMV no Nordeste; e a Cyrela atua no MCMV por meio da Vivaz, que representou 29% do VGV total lançado pela companhia em 2025.
Outra companhia do alto padrão, a JHSF, se mobiliza para se tornar uma gestora de ativos. No quarto trimestre, a companhia anunciou a venda de aproximadamente R$ 5,2 bilhões de seu estoque de incorporação para um fundo de investimento imobiliário (FII).
“A conclusão da venda desses ativos nos permitiu fortalecer a estrutura de capital, tornar o balanço mais leve, aumentar a previsibilidade dos resultados e elevar a eficiência de capital”, explica Augusto Martins, CEO da JHSF.
A transação, classificada pela companhia como o maior evento transformacional da sua história, indica a intenção de focar em capital recorrente. “Esse modelo torna o balanço mais leve, melhora o retorno sobre o capital e nos permite ampliar a escala de desenvolvimento”, diz.
O foco da JHSF deve passar a ser na expansão do Shopping Cidade Jardim, a expansão do Aeroporto Catarina, na Região Metropolitana de São Paulo, e no segmento hoteleiro. A marca pretende lançar hotéis e restaurantes Fasano em oito cidades até 2030, incluindo Milão, Londres, Miami, Punta del Este e São Paulo.
Martins, porém, comenta que não há redução de foco no desenvolvimento imobiliário. “O que estamos fazendo é evoluir a forma como estruturamos e financiamos esses projetos”, afirma. “Temos um landbank com potencial de cerca de R$ 30 bilhões em VGV”.
Resiliência do setor e adaptações de mercado
Para fugir dos obstáculos criados pelos juros altos e se beneficiar dos incentivos criados pelo MCMV, tornou-se comum assistir a incorporadoras habituadas ao médio padrão e alto padrão abrirem frentes para atuar no segmento econômico. A Eztec, a Melnick e a Trisul realizaram movimentos deste tipo.
No entanto, há quem ainda insista na classe média. A Direcional, por exemplo, viveu um ano histórico com a Riva, produto criado pela companhia para projetos de médio padrão.
A marca, voltada para apartamentos de até R$ 500 mil, celebrou R$ 3,1 bilhões em VGV lançado e R$ 2,7 bilhões em vendas líquidas. O VGV dos projetos para classe média agora representa 44% dos lançamentos de toda a companhia.
“A criação da Faixa 4 do programa Minha Casa, Minha Vida contribuiu de forma relevante para o sucesso de diversos empreendimentos”, afirma Paulo Sousa, CFO e Diretor de Relações com Investidores do Grupo Direcional.
A Mitre, por sua vez, viveu um 2025 de recuperação, com reversão do endividamento e recorde de 2,1 mil unidades entregues, o que impulsionou o lucro líquido da companhia a R$ 53,7 milhões. Depois de um período de compressão, o ano foi marcado pela recuperação de margens e corte de despesas administrativas.
Bastante exposta à classe média, a incorporadora encerrou o ano com apenas 5,5% de estoque pronto e reduziu a alavancagem. Em contrapartida, a receita operacional líquida caiu 10,6% e a empresa demonstra cautela sobre a perspectiva de novos lançamentos. O único projeto anunciado para 2026 terá VGV de R$ 825 milhões.
Também em readequação de rota, a MRV anunciou o fim do ciclo de turnaround operacional em 2025. Esse processo envolveu a limitação da operação a 40 mil unidades anuais, a redução no número de cidades para focar em mercados mais rentáveis e a adoção de critérios mais rígidos para a compra de novos terrenos.
A empresa continua o processo de simplificação da estrutura da Resia, produto imobiliário da empresa nos EUA. Nos últimos anos, a marca era um calcanhar de Aquiles para a incorporadora, mas em 2025 ela se comprometeu a não iniciar nenhuma nova obra. “Eles estão no caminho certo, ao diminuir essa operação”, afirma Altero, da XP.
Ficou decidido, ainda, que a Luggo, marca de aluguel da MRV, não iniciará nenhuma obra nova sem que as unidades estejam previamente vendidas.
Adotando essas medidas, a MRV passou de um prejuízo líquido de R$ 132 milhões em 2023 para um lucro líquido ajustado de R$ 611 milhões no segmento de incorporação, em 2025. A receita operacional líquida atingiu R$ 10,1 bilhões. Apesar disso, o resultado financeiro ficou negativo em R$ 1,041 bilhão.
Ricardo Paixão, CFO da MRV&Co, justifica que o resultado financeiro ainda é impactado por efeitos remanescentes do ciclo anterior.
“Incluindo custos financeiros, reestruturação de portfólio e o impairment de R$ 800 milhões da Resia. O prejuízo reflete plenamente a evolução na operação”, justifica. “Vemos um crescimento qualificado com avanço de receita e geração de caixa, marcando uma inflexão em relação ao ciclo anterior”, afirma.
Perspectivas para o mercado imobiliário
A leitura do setor imobiliário é que o desempenho recorde em 2025 foi impulsionado pelo MCMV e pelo segmento de alto padrão – ainda que exista uma preocupação com potencial excesso de oferta para 2026. Fora desses polos, o mercado segue mais pressionado, com empresas ajustando estratégia e buscando equilíbrio financeiro.
“A classe média continua sendo o maior desafio, pois as empresas desse nicho, como Eztec e Trisul, enfrentam dificuldades para ganhar volume e repassar preços em um mercado sensível ao bolso do consumidor”, afirma Altero. Para ele, as maiores oportunidades estão no segmento econômico, sustentado pelos incentivos de programas habitacionais.
Estadão